在消费电子代工领域,通力股份作为全球瞩目的音箱代工厂,正站在IPO的关键节点。其招股书披露的低毛利率现状,不仅映射出整个代工行业的盈利困局,也凸显了营销模式转型的紧迫性。如何破解低毛利通病,是通力股份冲击资本市场的核心命题。
一、音箱代工行业的毛利痛点:价值链底部的挣扎
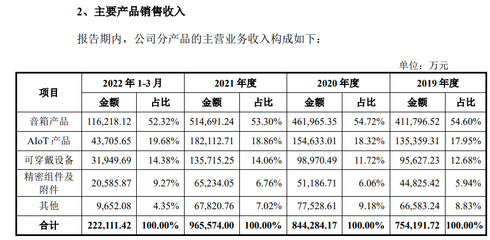
音箱代工处于产业链的制造环节,上游受制于芯片、声学器件等核心零部件成本波动,下游面对品牌客户的强势议价。整个行业普遍以ODM/JDM模式为主,技术壁垒有限,竞争同质化严重,毛利率长期徘徊在10%~15%的低位。通力股份招股书显示,公司主营业务毛利率明显低于品牌商与上游元器件企业,盈利空间受到双重挤压。
二、营销困局:代工模式下的被动角色
传统代工模式中,营销并非代工厂的核心功能。通力股份的“营销”更多体现为B2B客户关系维护与大客户订单跟进,缺乏直接面向终端消费者的品牌叙事权。这种“隐形冠军”的角色,虽然带来了稳定营收,却也导致利润微薄、可替代性强。客户集中度高,一旦主要客户订单波动,业绩随即承压。
三、营销破局方向:从“幕后制造”走向“台前价值”
面对低毛利通病,单纯的制造效率提升已触及天花板。通力股份若要破解困局,需在营销策略上重新定义自身价值:
- 强化技术营销,突出声学方案能力。以主动降噪、空间音频、LE Audio等前沿技术为切入点,向客户展示从“来图加工”到“联合研发”的升级,提升议价权。通过技术白皮书、案例演示等营销手段,将通力的声学实验室能力烙印进客户心智。
- 捆绑式营销,提供整机解决方案。打通音箱、可穿戴、AIoT等多品类协同,向品牌客户销售“硬件+算法+服务”打包方案。通力近年布局智能音箱、Soundbar、TWS耳机等,可通过整合营销提案,增加单客户价值,提高毛利弹性。
- 客户结构多元化,拓展长尾市场。在巩固哈曼、索尼、OPPO等大客户的以标准化模组产品开发中小品牌及垂直场景客户,通过线上平台、行业展会、技术研讨会等方式营销获客,分散订单风险并表示出路演营销的价值。
- 探索自主品牌与“半自主”模式,打破心智垄断。可以借鉴“添可”或“石头科技”由代工转品牌的路径,尝试推出面向特定应用的自主品牌或子品牌,直接占据消费者注意端口。形成to B与to C的双轮营销驱动力,用差异化故事卷动渠道协同。
- 用全球化布局讲好成本控制与供应链营销故事。跨境生产、海外基地灵活调整已成为通力利润率竞争的门槛级重要抓手。IPO后有望利用融资向上游组件和电子整机制造延伸,在新客户营销方案中形成成本·效率·响应三位一体的报价结构。
四、
音箱代工厂不等于毛利天井锁死。通力股份IPO之后的日子取决于内功转型怎么走,这是一番靠组合式的营销、产研、集成与国际链接逐步改变“低维度竞争—规模化生产—固定接单竞争”硬结链的过程。技术IP及客户端智力驱动的总价值创新与合作将成为拉丰代理经营持久改变的关键成长新发导火索,中国领先音箱专业厂有望早日建立起需求驱型的半导体级别零件及产品级协同组合供交能力从而实现成本机制脱凡化再造。是当务之急应手一着的取胜突围内求之战。